9割の人が知らない!住宅ローンを活用した賢いリフォーム資金のつくり方
 sinsyu_dev
【ご注意】本記事は金利が低い時期に公開したものです
この記事は2025年8月、住宅ローン金利が低い時期に公開しました。その後、金利は大きく上昇しており、記事内で紹介している「借り換えでリフォーム費用をつくる方法」は、当時ほど有利にならない場合があります。借り換えをご検討の際は、必ず最新の金利をご確認ください。
~頼るのは助成金だけじゃない~
~借り換えで低金利&団信で安心のダブルメリット~
家は建てて終わりではありません。長く快適に住み続けるためには、定期的なメンテナンスやリフォームが欠かせません。外壁塗装や屋根塗装もそのひとつ。
しかし、多くのお客様からこんなお悩みを耳にします。
「外壁や屋根など外装の劣化が気になってきた」
「リフォーム補助金などの助成金を活用したいけど条件が厳しくて申請が面倒」
「キッチンやお風呂をそろそろリフォームしたいけれど、資金の準備が大変…」
「リフォームローンは金利が高いと聞くから、なかなか踏み出せない」
「住宅ローンの返済もある中で、追加でローンを組むのは不安」
実は、こうしたお悩みを解消する方法があります。それが住宅ローンの借り換えにリフォーム費用を上乗せする方法です。
この記事では、この方法の仕組みやメリット、注意点をわかりやすく解説します。今のローン状況を見直し、リフォームをお得かつ安心に進めるヒントが得られるはずです。
最後にお得なご案内もありますのでぜひ最後までお読みください。
- 0.1. ~頼るのは助成金だけじゃない~ ~借り換えで低金利&団信で安心のダブルメリット~
- 1. 住宅ローン借り換えでリフォーム費用を上乗せするとは?
- 1.1. 住宅ローン借り換えの基本
- 1.2. リフォーム費用を上乗せする仕組み
- 2. この方法のメリット
- 2.1. メリット① リフォームローンよりも低金利
- 2.2. メリット② 団体信用生命保険(団信)の保障範囲が広がる
- 2.3. メリット③ 複数ローンの管理が不要に
- 3. この方法を検討するタイミングと条件
- 3.1. 借り換えのメリットが出る条件
- 3.2. リフォームの予定がある方はチャンス
- 4. 注意点・デメリットも確認しましょう
- 4.1. 借り換えには諸費用がかかる
- 4.2. 返済期間が延びる可能性がある
- 4.3. 金融機関の審査が必要
- 5. まとめ:住宅ローンの見直しで、賢くリフォーム資金をつくる!
- 5.1. 信州ワークスでは、さらにお得に住宅ローン借り換えができるご相談窓口をご紹介しています
- 5.1.1.1. お問い合わせ
- 5.1.1.2. 住宅塗装がはじめての方へ
- 5.1.1.3. 外壁・屋根塗り替えの目安
- 5.1.1.4. 優良業者の見極め方
- 5.1.1.5. 信州ワークスが選ばれる理由
住宅ローン借り換えでリフォーム費用を上乗せするとは?
住宅ローン借り換えの基本
住宅ローン借り換えとは、現在利用中の住宅ローンを別の金融機関のローンに切り替えることです。
借り換えを行う理由は主に次の2つです。
・金利の引き下げによる返済負担の軽減
・返済条件の変更(返済期間や方式の見直し)
たとえば、現在の住宅ローン金利が1.5%で、借り換え先が0.7%の場合、残りの返済総額を大きく削減できる可能性があります。
【補足】金利が上がると、借り換えはどう変わる?
本記事の試算(金利1.8%→0.8%など)は、金利が低かった公開当時の水準をもとにした一例です。現在は金利が上がっており、同じ条件での借り換えは難しくなっています。
金利はなぜ変わるの?
住宅ローンの金利は、世の中のお金の流れに合わせて動きます。
変動金利: 日本銀行が決める「政策金利」を目安に、銀行が設定します。物価が上がって景気も安定してくると、日本銀行が政策金利を引き上げ、変動金利も上がりやすくなります。
固定金利: 国が発行する「国債」の利回り(長期金利)に連動します。「今後、金利は上がりそうだ」と市場で見られると長期金利が上がり、固定金利も上がります。
つまり、物価が上がったり、日本銀行が金融政策を見直したりすると、住宅ローンの金利にも影響します。
借り換えが不利になりやすい理由
借り換えがお得になるのは、「今の金利」と「借り換え先の金利」に十分な差があるときです。金利が上がると、この差が小さくなったり、逆に今より高くなったりします。さらに、借り換えには事務手数料や保証料などの諸費用がかかるため、差が小さいと費用のほうが大きくなり、かえって損になることもあります。
お申し込み前に、必ず最新の金利をご確認ください
・現在の借入金利と、借り換え先の最新金利を比べる
・諸費用を含めた総額で、本当にお得になるか試算する
・各金融機関の公式サイトで、最新の金利と条件を確認する
金利は日々変動します。記事内の数値は参考にとどめ、判断の前に最新情報をご確認ください。
リフォーム費用を上乗せする仕組み
金融機関によっては、借り換え時に新たに借りる住宅ローンの金額を、残債+リフォーム費用で設定することができます。
例:
現在の住宅ローン残高:2,000万円
リフォーム費用:300万円
→ 借り換え後のローンは2,300万円で契約可能。
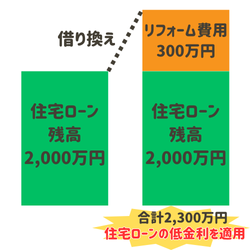
このときの大きなメリットは、リフォーム費用も住宅ローンの低金利で借りられるという点です。
この方法のメリット
メリット① リフォームローンよりも低金利
一般的に、リフォームローンや多目的ローンの金利は年2~4%前後です。一方、住宅ローンは金利が0.3~1.5%程度(変動型の場合)と非常に低く設定されています。
同じ300万円を借りても、金利差だけで総返済額に大きな差が出ます。
シミュレーション例(返済期間10年で比較)
- リフォームローン(年3%):約3,430,000円
- 住宅ローン借り換えで上乗せ(年0.7%):約3,110,000円
→ 約32万円の差!
金利が低いということは、毎月の返済負担も軽くなり、家計に優しい選択となります。
※公開当時の水準の例です
メリット② 団体信用生命保険(団信)の保障範囲が広がる
通常、住宅ローンには団体信用生命保険(団信)が付帯されます。これは、契約者が万が一亡くなった場合や高度障害状態になった場合に、残りのローンが保険で完済される制度です。
借り換え時にリフォーム費用を上乗せすれば、そのリフォーム費用分も団信の保障対象になります。
つまり、
- もしもの場合は、住宅ローン残高+リフォーム費用も含めて完済
- ご家族にローンが残らず、安心してリフォームができる
という大きな安心感があります。
メリット③ 複数ローンの管理が不要に
リフォームローンを別で組むと、
- 住宅ローンとリフォームローン、2本の返済管理が必要
- 支払い口座や返済日がバラバラで面倒
借り換え+上乗せ方式なら、住宅ローン1本にまとめられるため、管理がシンプルになります。
この方法を検討するタイミングと条件
借り換えのメリットが出る条件
借り換えには諸費用がかかるため、次の条件に当てはまる場合に特におすすめです。
- 現在の住宅ローン金利が1%以上
- 残りの返済期間が10年以上
- 残高が1,000万円以上
この条件なら、借り換えによる利息軽減効果が出やすく、リフォーム費用を含めても総合的にお得になる可能性が高いです。
※公開当時の水準です。2026年10月現在は該当しません。
リフォームの予定がある方はチャンス
特に以下のようなケースでは、借り換え+リフォーム上乗せが有効です。
- 外壁・屋根の塗装時期が近い
- 水回り(キッチン・浴室・トイレ)の老朽化が進んでいる
- 耐震補強や断熱リフォームを検討中
住宅の寿命を延ばし、快適性を高めるリフォームは、早めの対応が結果的に資産価値を守ります。
注意点・デメリットも確認しましょう
もちろん、この方法には注意点もあります。
借り換えには諸費用がかかる
- 登記費用、保証料、事務手数料などが数十万円かかる場合があります。
- これらを踏まえても総返済額が減るか、必ずシミュレーションが必要です。
返済期間が延びる可能性がある
- 上乗せ分を含めると借入額が増えるため、返済期間を延ばすこともあります。
- その場合は、総利息が増えないか確認しましょう。
金融機関の審査が必要
- 借り換え+増額には、収入や信用情報に応じた審査があります。
- 年齢や勤務状況によっては条件が厳しくなる場合もあります。
まとめ:住宅ローンの見直しで、賢くリフォーム資金をつくる!
住宅ローンの借り換えにリフォーム費用を上乗せする方法は、
- リフォームローンよりも低金利で借りられる
- 団信で万が一の時も安心
- ローンが1本にまとまり管理もラク
という3つの大きなメリットがあります。
「そろそろリフォームをしたいけれど、資金面で不安」という方は、ぜひ一度住宅ローンの見直しを検討してみてください。
信州ワークスでは、さらにお得に住宅ローン借り換えができるご相談窓口をご紹介しています
住宅ローンはもちろんライフプランについてもお気軽にご相談いただけます。
ぜひこの機会に家計の収支について、ライフプランナーと一緒に見直してみませんか?
\お問い合わせの際には「住宅ローン借り換えの案内を見た」とお申し出ください。/
お問い合わせ
ご依頼やご相談などお気軽にお問い合わせください